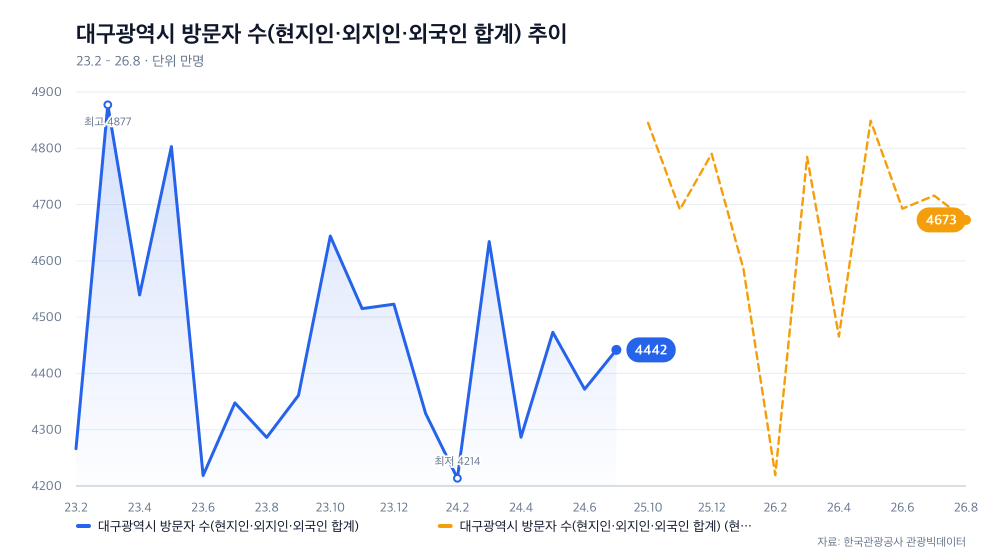
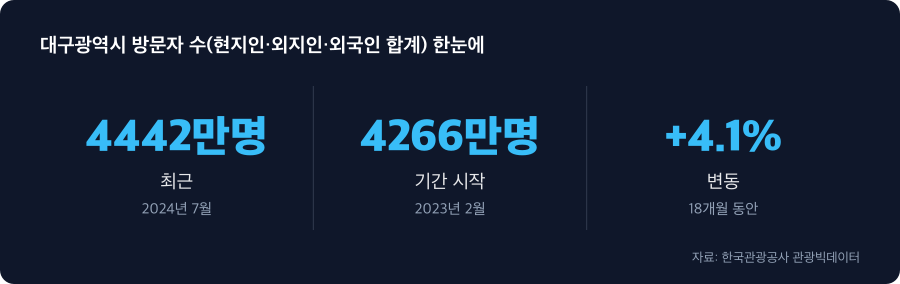
2024년 7월 44.4백만 명에서 2026년 여름 46~47백만 명대로 증가한 대구 월간 방문객. 하지만 최근 2개월 연속 하락은 단순 계절 변동이 아닐 수 있습니다. 인원 수의 회복이 지역 관광업 수익 회복을 뜻하지 않는다면, 그 사이에 뭐가 달라진 걸까요?
인원은 회복했는데 왜 체감 매출은 다른 걸까
대구 월간 방문자 수는 2024년 7월 44,417,525명에서 2026년 5월 48,489,639명까지 올라갔습니다. 약 1년 10개월 사이 4백만 명 이상 증가한 셈입니다. 그런데 여기서 이상한 점이 하나 있습니다.
2026년 5월 최고점 이후 줄곧 내려가는 추세를 보입니다. 2026년 6월 46,926,361명, 7월 47,158,571명, 8월 46,727,887명. 겨울이 아닌 여름-초가을에 떨어지는 것입니다. 같은 ’44~48백만’이라는 숫자 대역도 유지되는데, 지역 숙박·식당 운영자들이 ‘손님은 많은데 매출이 이상하다’고 보도하는 이유는 뭘까요?
답은 인원이 아니라 ‘어떤 인원’인지에 있을 겁니다.
2024년의 중국 단체 쇼핑객에서 2026년의 미국·유럽 개별 여행자로
2024년 7월 당시 한국 인바운드 관광의 주류는 중국 단체 쇼핑 관광이었습니다. 버스를 타고 면세점과 쇼핑몰을 거쳐 가는, 높은 구매력과 짧은 체류 시간이 특징이었죠. LEMON LAB 자료에 따르면 2025년 방한 관광객 구성은 중국(35%), 일본(17%), 대만(11%), 미국(8%)인데, 주목할 점은 국가 순위보다 관광 목적의 변화입니다.
2025년 관광객의 86%가 관광 목적(쇼핑 아님)으로 왔고, 20·30대 여성이 58%를 차지했습니다. 지난 2024년 중국 단체 관광객 회복에 비해, 2025년으로 올수록 미국·유럽권 개별 관광객이 늘어나는 추세입니다. 같은 ‘4천만 명대’를 유지하면서도 관광객의 ‘얼굴’이 완전히 달라졌다는 뜻입니다.
이 변화가 중요한 이유는 여행 방식 자체가 다르기 때문입니다.
같은 인원, 다른 지출 패턴—장기체류형 개별 관광객의 역설
중국인 단체 관광객은 숙박·식사를 ‘단체 계약’ 형태로 처리합니다. 미리 정해진 호텔, 정해진 레스토랑, 정해진 쇼핑지역. 반면 미국·유럽 개별 관광객은 에어비앤비·게스트하우스·로컬 카페를 검색하며 도시를 탐험합니다. 인원은 비슷해도 지출 네트워크가 완전히 다릅니다.
더 큰 문제는 ‘고가 단체 예약’에 익숙해진 지역 숙박업체들이 이 변화를 감당할 준비가 없다는 점입니다. 대형 호텔 예약 채널과 소규모 게스트하우스 플랫폼은 다릅니다. 번역, 현지화 서비스, 장기 할인 정책. 이 모든 걸 갖춰야 하는데, 2026년 여름 이후 방문객 수가 하락하기 시작한 건 새로운 관광객도 대구의 서비스 인프라에 만족하지 못하고 있다는 신호일 수 있습니다.
‘월간 방문객 수’만으로는 부족합니다. 여기서 확인하세요
대구로의 이주를 고려 중이거나 숙박·식당 사업을 운영 중이라면, 이제부터는 한국관광공사의 ‘한국관광 데이터랩(datalab.visitkorea.or.kr)’에서 국가별·목적별·숙박 카테고리별 세분 통계를 함께 봐야 합니다. ‘전체 방문객 44~48백만’이라는 숫자 뒤에 뭐가 숨어 있는지 아는 것과 모르는 것은 완전히 다른 비즈니스 판단을 낳습니다.
2026년 후반부터의 하락 추이가 단순 계절 조정인지, 구조적 포화인지 판단하려면 국가별 구성 변화를 읽어야 합니다. 중국 방문객이 다시 회복 중인가, 미국·유럽권은 계속 증가하는가, 일본 관광객의 쇼핑·숙박 지출은 어떻게 변했는가. 이런 질문들이 ‘실제 내 매출’로 이어집니다.
같은 수의 사람이 다른 경제 효과를 냅니다. 통계는 뉴스의 헤드라인이 아니라 의사결정의 도구입니다.
| 시점 | 명 |
|---|---|
| 2024년 2월 | 42,136,847 |
| 2024년 3월 | 46,342,114 |
| 2024년 4월 | 42,867,486 |
| 2024년 5월 | 44,729,955 |
| 2024년 6월 | 43,720,216 |
| 2024년 7월 | 44,417,525 |
자료: 한국관광공사 관광빅데이터
※ 이 글은 공개 통계를 정리한 일반 정보이며, 투자·법률·의료 자문이 아닙니다.